
Необычно высокий уровень оптимизма в финансовом секторе США; ожидания аналитиков.
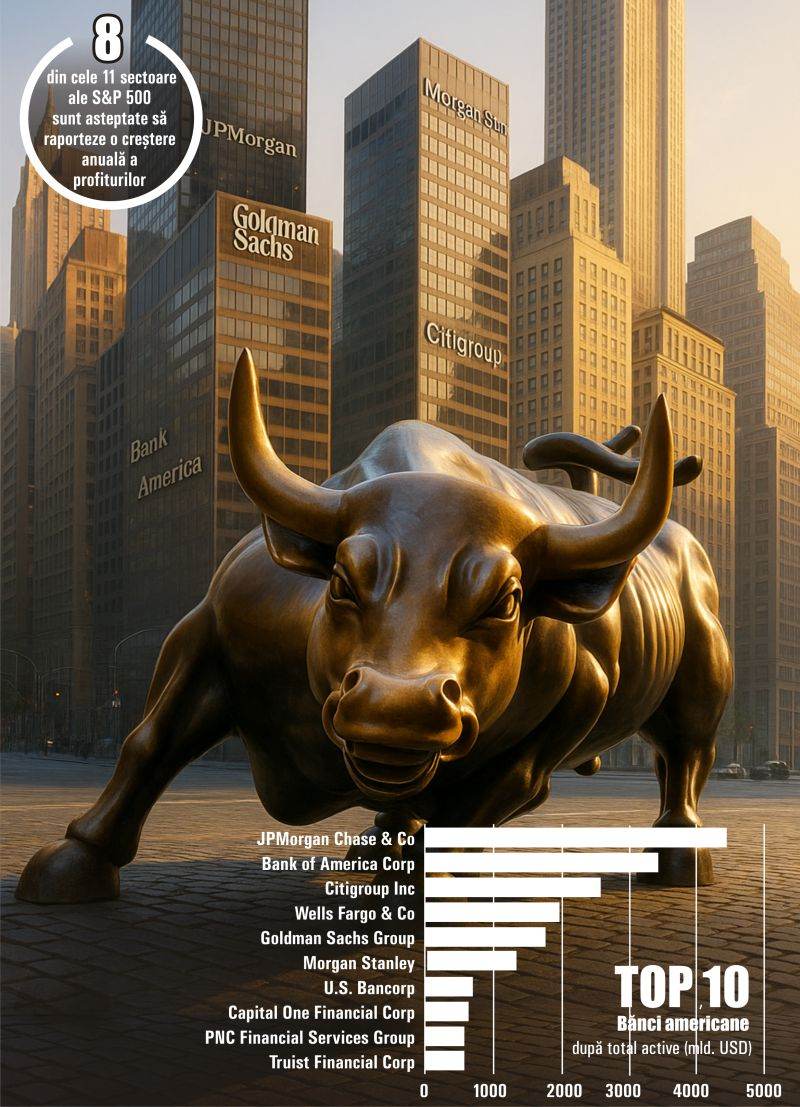
Высокая волатильность рынка, вызванная напряженностью вокруг торговых пошлин в первой половине 2025 года и восстановлением фондовых индексов с апреля, поддержала уверенные результаты крупных американских банков в первом полугодии. Сезон отчетности за третий квартал начинается с необычайно высокого уровня оптимизма: финансовый сектор превзошел прогнозы роста на фоне благоприятной денежно-кредитной политики и нормативно-правовой базы, согласно отчету исследовательского отдела Федерального резервного банка Нью-Йорка. ТрейдВилльВ отчете представлены основные прогнозы аналитиков по шести крупнейшим американским банкам: JPMorgan Chase & Co, Morgan Stanley, The Goldman Sachs Group Inc., Bank of America Corp., Citigroup Inc. и Wells Fargo & Co, динамика на графиках в зависимости от состояния фондовой биржи США, а также несколько возможных сценариев на предстоящий период.
• Доходность iShares S&P US Banks UCITS ETF – 17% за последние 12 месяцев
iShares S&P US Banks UCITS — это ETF, отслеживающий динамику индекса S&P 900 Banks 7/4 Capped, представляющего банковский сектор США. ETF был запущен 21 мая 2018 года, имеет активы под управлением в размере 552 миллионов евро и реинвестирует дивиденды. Портфель ETF состоит из 991 000 000 акций американских банков, включая в общей сложности 42 финансовых учреждения. Десять крупнейших позиций составляют 55,41 000 000 акций портфеля, а четыре из шести банков, проанализированных в этом отчете (JPMorgan, Morgan Stanley, Goldman Sachs, Bank of America, Citigroup и Wells Fargo), имеют совокупный вес приблизительно 28,551 0 ...
• Американский банковский сектор: между тарифной и денежно-кредитной политикой
Финансовый и банковский сектор играет важнейшую роль в экономике страны, а кредитование является двигателем экономического роста. По оценкам, в 2025 году чистый процентный доход на мировом банковском рынке достигнет 8,9 триллиона долларов, и, согласно данным Statista, среднегодовой темп роста чистого процентного дохода до 2029 года составит 4,911%.
Что касается финансового сектора США, то в 2024 году он показал рост на 301 трлн долларов, превзойдя показатели индекса S&P 500 (+231 трлн долларов), став третьим по результативности сектором после сектора связи и технологий. За первые девять месяцев текущего года рост финансового сектора составил 131 трлн долларов, что немного ниже роста S&P 500 в 14 851 трлн долларов. По данным S&P Global Market Intelligence, на 30 июня 2025 года совокупные активы 50 крупнейших банков США составляли 25,176 триллионов долларов. На динамику компаний сектора в 2024 году повлияли, с одной стороны, солидные финансовые результаты, а с другой — решения Федеральной резервной системы (ФРС) в области денежно-кредитной политики и президентские выборы, поскольку финансовый сектор стал одной из областей, которым способствовала победа Дональда Трампа на выборах. Сохранение Федеральной резервной системой процентных ставок на прежнем уровне в первые девять месяцев 2025 года, хорошие финансовые результаты, а также напряженность, вызванная введением торговых пошлин администрацией Трампа, и геополитические факторы повлияли на развитие компаний финансового сектора в этом году.
Стресс-тесты, проведенные Федеральной резервной системой в конце июня 2025 года, показали лучшие результаты по сравнению с тестами 2024 года. ФРС ввела стресс-тесты Додда-Фрэнка, чтобы оценить, смогут ли крупнейшие американские банки выдержать серьезный экономический кризис, с целью предотвращения повторения финансового кризиса 2008 года. Американские банки успешно прошли тесты, оказавшись в хорошем положении для продолжения выплат акционерам, включая дивиденды и выкуп акций.
После девятимесячного перерыва Федеральная резервная система снизила процентные ставки на 25 базисных пунктов на своем заседании 17 сентября, установив целевой диапазон от 41,5% до 4,25%, что соответствует консенсус-прогнозам. Хотя график показывает, что ФРС, вероятно, совершит еще два снижения на 25 базисных пунктов в этом году, глава центрального банка США Джером Пауэлл заявил, что ФРС сталкивается с «сложной ситуацией» из-за высокой инфляции и слабых условий на рынке труда и будет принимать решения «на каждом заседании отдельно». Пауэлл охарактеризовал снижение как меру «управления рисками» в ответ на риски снижения на рынке труда. Однако приостановка работы правительства, начавшаяся 1 октября, лишает Федеральную резервную систему ключевых ежемесячных данных по занятости, как раз тогда, когда такая информация крайне важна для принятия решений. В их отсутствие политики и инвесторы обратились к другим косвенным индикаторам, включая отчет о вакансиях (JOLTs), отчет ADP о найме в частном секторе и еженедельные данные о заявках на пособие по безработице в штатах, чтобы оценить ситуацию на рынке.
Приостановка работы правительства и отсутствие данных не помешали рынкам ожидать еще двух снижений процентной ставки ФРС, каждое на четверть процентного пункта, в этом году.
Согласно данным FedWatch CME, вероятность снижения базовой процентной ставки на 25 базисных пунктов на октябрьском и декабрьском заседаниях составляет 92,51 TP5T и 79,91 TP5T соответственно. Снижение уровня базовой процентной ставки может стимулировать потребление и кредитование, положительно влияя на прибыльность компаний сектора, отмечается в отчете. ТрейдВилль.
• Оценки аналитиков
Ожидается, что восемь из одиннадцати секторов S&P 500 продемонстрируют годовой рост прибыли, в первую очередь это касается информационных технологий (ИТ), финансового сектора, коммунальных услуг и сырьевых материалов. Прогнозируется, что годовой рост прибыли S&P 500 составит 81,5%, по сравнению с 7,31%, прогнозировавшимися в начале квартала. Если этот показатель будет достигнут, это станет девятым подряд кварталом роста прибыли для индекса, что укрепит его восстановление после коррекции 2022 года.
JPMorgan открывает сезон банковской отчетности 14 октября вместе с Citigroup, Goldman Sachs и Wells Fargo & Co. Аналитики ожидают наибольшего роста выручки у Morgan Stanley (14,861 тыс. трлн.) и Goldman Sachs (9,851 тыс. трлн.). По росту прибыли на акцию (EPS) лидируют Goldman Sachs и Bank of America с прогнозируемыми показателями в 281 тыс. трлн. и 14,631 тыс. трлн. соответственно. На противоположном конце спектра находится Citigroup, для которой прогнозы аналитиков более скромны: средний рост выручки на 41 тыс. трлн. и EPS на 5,881 тыс. трлн.
• Динамика цен на акции
С начала года показатели компаний, проанализированных в этом отчете, варьировались от +141% (Bank of America) до +40% (Citigroup). За этот период американские индексы выросли на 14,4% (S&P 500) и 181% (Nasdaq Composite).
Акции Citigroup (C) занимают лидирующую позицию, увеличившись с начала года на 401 000 долларов, что в три раза выше индекса S&P 500. После сильного восходящего тренда, начавшегося в декабре 2023 года, цена акций C несколько раз в течение 2024 года тестировала сопротивление в районе 80-84 долларов, уровень, ниже которого она торговалась последние 16 лет, при этом исторический максимум составлял 570 долларов (в декабре 2006 года). В июле 2025 года, на фоне публикации финансовых результатов, превзошедших ожидания аналитиков, и повышения прогнозов на конец этого года, цена акций пробила этот уровень сопротивления, поднявшись до 98 долларов. Выход из восходящего треугольника, сформировавшегося в период с июля по сентябрь, привел к тому, что цена акций C достигла 17-летнего максимума в 105,59 долларов.
Второе место по темпам роста с начала года занимают акции Goldman Sachs (GS), подорожавшие на 38,581 TP5T, при этом годовой рост (YOY) является самым высоким в группе и составляет +611 TP5T. После бокового движения в течение 2023 года, в апреле 2024 года цена смогла превысить исторический максимум ноября 2021 года в 426 долларов, после чего котировки GS вошли в восходящий тренд на протяжении всего 2024 года, достигнув нового исторического максимума в феврале 2025 года в 672 доллара. Положительная динамика была поддержана как солидными финансовыми результатами, так и решениями Федеральной резервной системы в области денежно-кредитной политики, а также президентскими выборами, поскольку финансовый сектор стал одной из областей, благоприятствовавших победе Дональда Трампа на выборах. В период с февраля по апрель 2025 года цена акций GS значительно снизилась на 301 TP5T на фоне рыночных коррекций, вызванных напряженностью из-за торговых пошлин, но затем восстановила все снижение и достигла нового исторического максимума в 825 долларов в сентябре 2025 года. Область исторического максимума представляет собой важный уровень сопротивления в предстоящий период, в то время как поддержка находится в районе 750 долларов.
Акции крупнейшего банка по рыночной капитализации, JPMorgan (JPM), выросли на 281 000 долларов с начала этого года. Динамика акций JPM аналогична динамике акций GS: сильный восходящий тренд на протяжении 2024 года, пик, достигнутый в феврале 2025 года, за которым последовала коррекция более чем на 301 000 долларов и V-образный возврат с историческим максимумом в сентябре на уровне 318 долларов. Область в 300 долларов представляет собой важную зону поддержки, а сопротивление находится на историческом максимуме.
Наряду с GS и JPM, акции Wells Fargo & Co. (WFC) также достигли исторического максимума в $86,66 в сентябре, что означает рост на 161,5% с начала года. В настоящее время акции WFC торгуются по цене $82, при этом исторический максимум представляет собой значительный уровень сопротивления, а первоначальная поддержка находится в диапазоне $80-81.
После восходящего тренда, начавшегося в октябре 2023 года, акции Morgan Stanley (MS) сумели превысить исторический максимум в 109 долларов (достигнутый в январе 2022 года) в октябре 2024 года, а после ралли, обусловленного результатами президентских выборов, в феврале они зафиксировали новый исторический максимум в 142 доллара. После падения, произошедшего в период с февраля по апрель 2025 года, цена акций MS восстановила понесенные потери и, как и другие компании группы, зафиксировала исторический максимум в сентябре 2025 года (163,98 доллара).
Акции Bank of America (BAC) находятся в самом низу списка как по показателям доходности с начала года (+13,551 TP5T), так и по показателям доходности за аналогичный период прошлого года (+261 TP5T). После V-образного восстановления в первой половине этого года цена акций BAC смогла превзойти свой максимум декабря 2024 года, поднявшись до 52,88 долларов в сентябре 2025 года, но все еще торгуется ниже своего исторического максимума января 2006 года в 55 долларов.
• Опционы и целевые цены
Чтобы определить, как рынок отреагирует на новые отчеты банковского сектора, в этом разделе мы проанализируем цены опционов на акции шести компаний, учитывая цены опционов с истечением срока действия 17 октября для JPMorgan, Bank of America, Wells Fargo, Goldman Sachs, Citigroup и Morgan Stanley. Ожидаемые рынком колебания цен на акции шести банков находятся в диапазоне от +/-2,051 TP5T (BAC) до +/-2,561 TP5T (C). Среднее значение колебаний рынка по группе после публикации отчета составляет +/-2,261 TP5T.
Что касается рейтинга, то, по данным специализированного сайта Wall Street Journal, все шесть проанализированных компаний получили от аналитиков консенсусную оценку «выше рынка» (Overweight).
Что касается целевой цены, то, по мнению аналитиков WSJ, наибольший потенциал роста наблюдается у акций Citigroup (+14,21 трлн танзанийских шиллингов), за которыми следуют акции Bank of America с ростом на 12,21 трлн танзанийских шиллингов. С другой стороны, акции Goldman Sachs имеют больший отрицательный потенциал роста, составляющий 2,511 трлн танзанийских шиллингов.
Источник: https://www.bursa.ro/