
🏠 Налог на богатство или на предметы роскоши в 2027 году: какие изменения коснутся владельцев домов стоимостью более 4 миллионов леев?
Анализ TOT Capital | Недвижимость, инвестиции и капитал
Начиная с 2027 финансового года, предложенная властями налоговая политика предусматривает важные изменения в порядке применения налога на богатство в Республике Молдова.
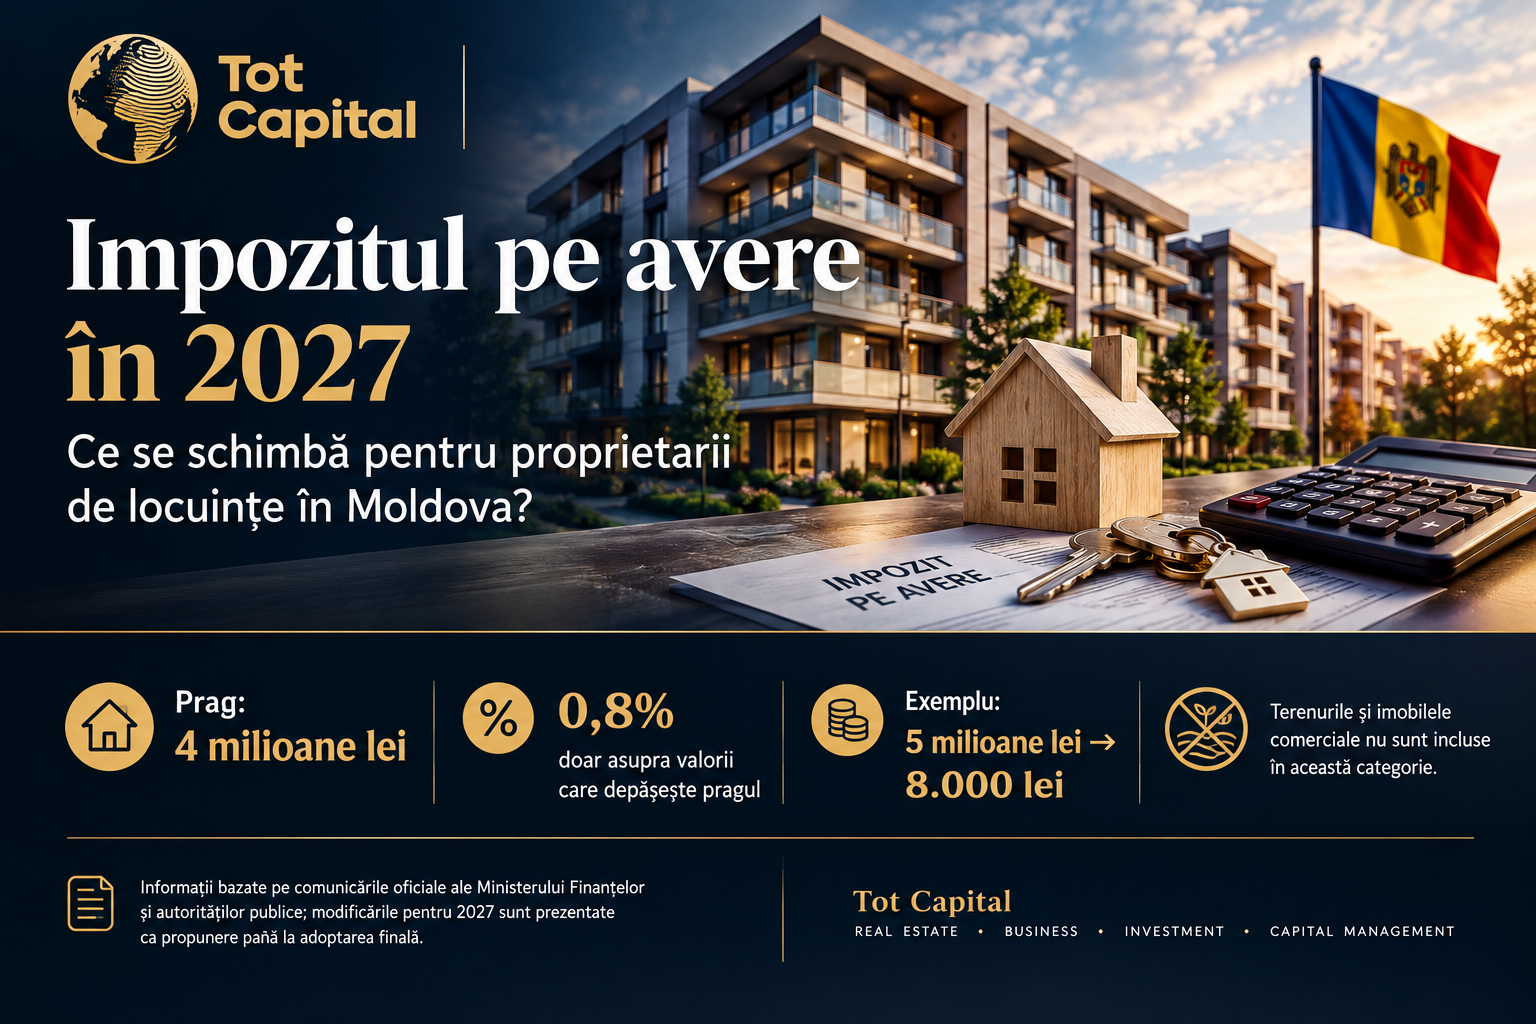
Одно из главных изменений — введение порогового значения в 4 миллиона леев для оценочной стоимости жилой недвижимости. По данным Министерства финансов, ставка 0,8% будет применяться только к стоимости, превышающей порог в 4 миллиона леев.
Обычный налог на недвижимость. Согласно закону, ставка этого налога должна находиться в пределах от 0,051 TP5T до 0,31 TP5T от кадастровой стоимости имущества.
Какие объекты недвижимости являются объектом внимания?
Данная мера относится к жилой недвижимости, в том числе:
квартиры;
жилые дома;
Дома для отдыха.
Важно: режим налога на богатство распространяется на эти жилые объекты недвижимости и исключает землю. Государственная налоговая служба в своей налоговой практике уточняет, что субъектами налога на богатство являются физические лица, владеющие жилой недвижимостью, включая дома для отдыха, «за исключением земли».
Следовательно, сельскохозяйственные земли, земли под застройку или земли, предназначенные для других целей, не подпадают под эту категорию налога на богатство только потому, что они имеют высокую стоимость.
Аналогичным образом, недвижимость, предназначенная не для жилого использования, например, коммерческие помещения или некоторые промышленные объекты, регулируется режимом налога на недвижимость, а не этим правилом налога на богатство.
💰 Как работает порог в 4 миллиона леев?
Вот одно из наиболее важных отличий от простой интерпретации котировки 0,8%.
Согласно предложению на 2027 год, 0,81 TP5T применяется не ко всей стоимости жилья, а к той его части, которая превышает 4 миллиона леев. Министерство финансов прямо указывает на это в презентации налоговой политики на 2027 год.
Пример 1 – дом стоимостью 4 миллиона лей.
Ценить:
4 000 000 лей
Часть, превышающая пороговое значение:
0 лей
Дополнительный налог, рассчитанный по механизму 0,8%:
0 лей
Пример 2 – дом стоимостью 5 миллионов лей.
Ценить:
5 000 000 лей
Порог:
4 000 000 лей
Разница:
1 000 000 лей
Расчет:
1 000 000 × 0,8% = 8 000 леев
Таким образом, в упрощенном примере налог на богатство, связанный с предлагаемым механизмом, составит 8000 леев.
Пример 3 – дом стоимостью 10 миллионов лей
Ценить:
10 000 000 лей
Часть, превышающая пороговое значение:
6 000 000 лей
Расчет:
6 000 000 × 0,8% = 48 000 леев
⚠️ Кадастровая или договорная стоимость?
Здесь необходимо внести важное уточнение.
В вопросе налога на имущество налоговая база привязана к оценочной стоимости активов, установленной в соответствии с налоговыми/кадастровыми правилами. Государственная налоговая служба указывает, что налогооблагаемой базой является оценочная стоимость активов, определяемая кадастровыми органами.
Кроме того, Агентство геодезии, картографии и кадастра объявило, что новые значения, полученные в результате масштабной оценки и переоценки, будут применяться с 1 января 2027 года после завершения этапов, предусмотренных этим процессом.
Поэтому для домовладельцев важна оценочная/кадастровая стоимость, используемая для целей налогообложения, а не просто цена, которую владелец указал бы в договоре.
🌳 А что насчет земли?
Именно здесь для инвесторов возникает важное различие.
Земельный участок не облагается налогом на богатство только потому, что его стоимость превышает 4 миллиона леев.
Например:
сельскохозяйственные земли
Стоимость: 6 миллионов лей
→ не становится автоматически облагаемым налогом на богатство в размере 0,81 TP5T только из-за своей стоимости.
Земельный участок под строительство
Стоимость: 8 миллионов лей
→ не подпадает под действие механизма налога на богатство в размере 0,81 TP5T для жилья.
Коммерческие помещения
Стоимость: 10 миллионов лей
→ не подпадает под действие этого правила налога на богатство для жилой недвижимости.
Для этих категорий применяется налоговый режим, соответствующий назначению объекта недвижимости, включая правила налогообложения недвижимости. В Швейцарской финансовой декларации четко различаются жилая недвижимость, сельскохозяйственные земли и недвижимость, имеющая иное назначение.
🏢 Что это значит для инвесторов в недвижимость?
Для инвесторов разница между:
квартира / дом
и
земельные участки / коммерческие помещения / промышленная недвижимость
это становится важным при расчете годовой стоимости владения инвестиционным портфелем.
При оценке инвестиций в недвижимость недостаточно просто анализировать:
Цена покупки → арендная плата → доходность.
Также следует проанализировать следующее:
налог на недвижимость;
Налог на богатство, если таковой имеется;
административные расходы;
обслуживание;
страхование;
финансирование;
транзакционные издержки;
налоговый режим доходов от аренды;
любые изменения кадастровой стоимости.
Компания TOT Capital рекомендует проводить налоговый анализ одновременно с юридическим и инвестиционным анализом объекта недвижимости.
📊 Упрощенный пример портфеля
Предположим, что человек владеет:
Стоимость недвижимости
Квартира 5 миллионов лей
Дом за 7 миллионов лей
Сельскохозяйственные земли 6 миллионов лей
Коммерческая площадь 8 миллионов лей
В предлагаемом механизме налога на богатство мы не суммируем автоматически все 26 миллионов леев и не применяем 0,8% к разнице.
Обсуждаемое правило на 2027 год касается жилой недвижимости, включая дома для отдыха, и исключает из его действия земельные участки.
📅 Когда производится оплата?
Срок оплаты необходимо уточнить после вступления в силу изменений, действующих в 2027 году, и правил, применимых к этому году, поскольку общий срок оплаты — март-апрель.
🔎 На что обратить внимание в 2027 году?
Для владельцев и инвесторов в недвижимость будут важны три элемента:
1. Налоговая/кадастровая стоимость недвижимости
Новые кадастровые значения будут применяться с 2027 года, после завершения процесса переоценки.
2. Правовое назначение объекта недвижимости
Жилые, сельскохозяйственные, коммерческие, промышленные и т. д.
3. Стоимость, превышающая порог в 4 миллиона лей.
В предложении на 2027 год квота в размере 0,81 ТП5Т применяется только к той части, которая превышает пороговое значение.
TOT Capital: взгляд инвестора
На рынке недвижимости разница между рыночной стоимостью, договорной стоимостью и стоимостью, используемой для целей налогообложения, имеет важное значение.
Перед приобретением дорогостоящей недвижимости инвестор должен проанализировать не только потенциал роста стоимости капитала, но и налоговые и эксплуатационные расходы, связанные с долгосрочным владением.
В 2027 году владельцам дорогостоящего жилья придется уделять особое внимание применению нового порогового значения в 4 миллиона леев и ставки 0,8% на превышение стоимости, если поправки будут приняты в предложенной форме.
TOT Capital
Недвижимость • Бизнес • Инвестиции • Управление капиталом
Официальные источники
Министерство финансов – Фискальная и таможенная политика на 2027 год
https://mf.gov.md/ro/content/politica-fiscal%C4%83-%C8%99i-vamal%C4%83-pentru-anul-2027-aprobat%C4%83-de-guvern?language=ro&utm_source=chatgpt.com
Правительство Республики Молдова – Фискальная и таможенная политика на 2027 год
Государственная налоговая служба – Налогообложение богатства
https://www.sfs.md/uploads/files/codul%20fiscal/PARLAMENTUL%20REPUBLICII%20MOLDOVA.pdf?utm_source=chatgpt.com
Государственная налоговая служба – цель налога на богатство.
Агентство геодезии, картографии и кадастра – разъяснения относительно переоценки недвижимости.
https://agcc.gov.md/content/clarific%C4%83ri-privind-impactul-fiscal-al-actualiz%C4%83rii-valorilor-bunurilor-imobile?utm_source=chatgpt.com